Escribí dos artículos antes que este. En el primero conté cómo está el mercado educativo privado en México con los números de 102 Rayos X de Inscripciones: la institución mediana opera al 46 % de su capacidad. En el segundo conté cómo está la educación pública con las cifras oficiales e internacionales que todavía existen: 66 % de los alumnos de 15 años no alcanza el nivel básico de matemáticas. Este tercer artículo junta los dos, y llega a una conclusión que me parece la más importante de las tres.
Los dueños y directores de colegios en México tienen frente a ellos una de las oportunidades más grandes que he visto en cualquier industria. Y tienen, al mismo tiempo, una responsabilidad enorme: deben ser más ambiciosos. Deben querer crecer mucho más sus colegios, porque cada alumno que inscriben es un bien real para el país. Lo que les falta no es mercado ni vocación. Es saber venderse. Voy a explicarlo con datos.
1. El tamaño real del mercado
Hay una pregunta que casi ningún directivo se ha hecho con datos en la mano, y es la primera que vale la pena responder. No es «¿cuánta competencia tengo?». Es «¿qué tan penetrada está la educación privada en mi país?».
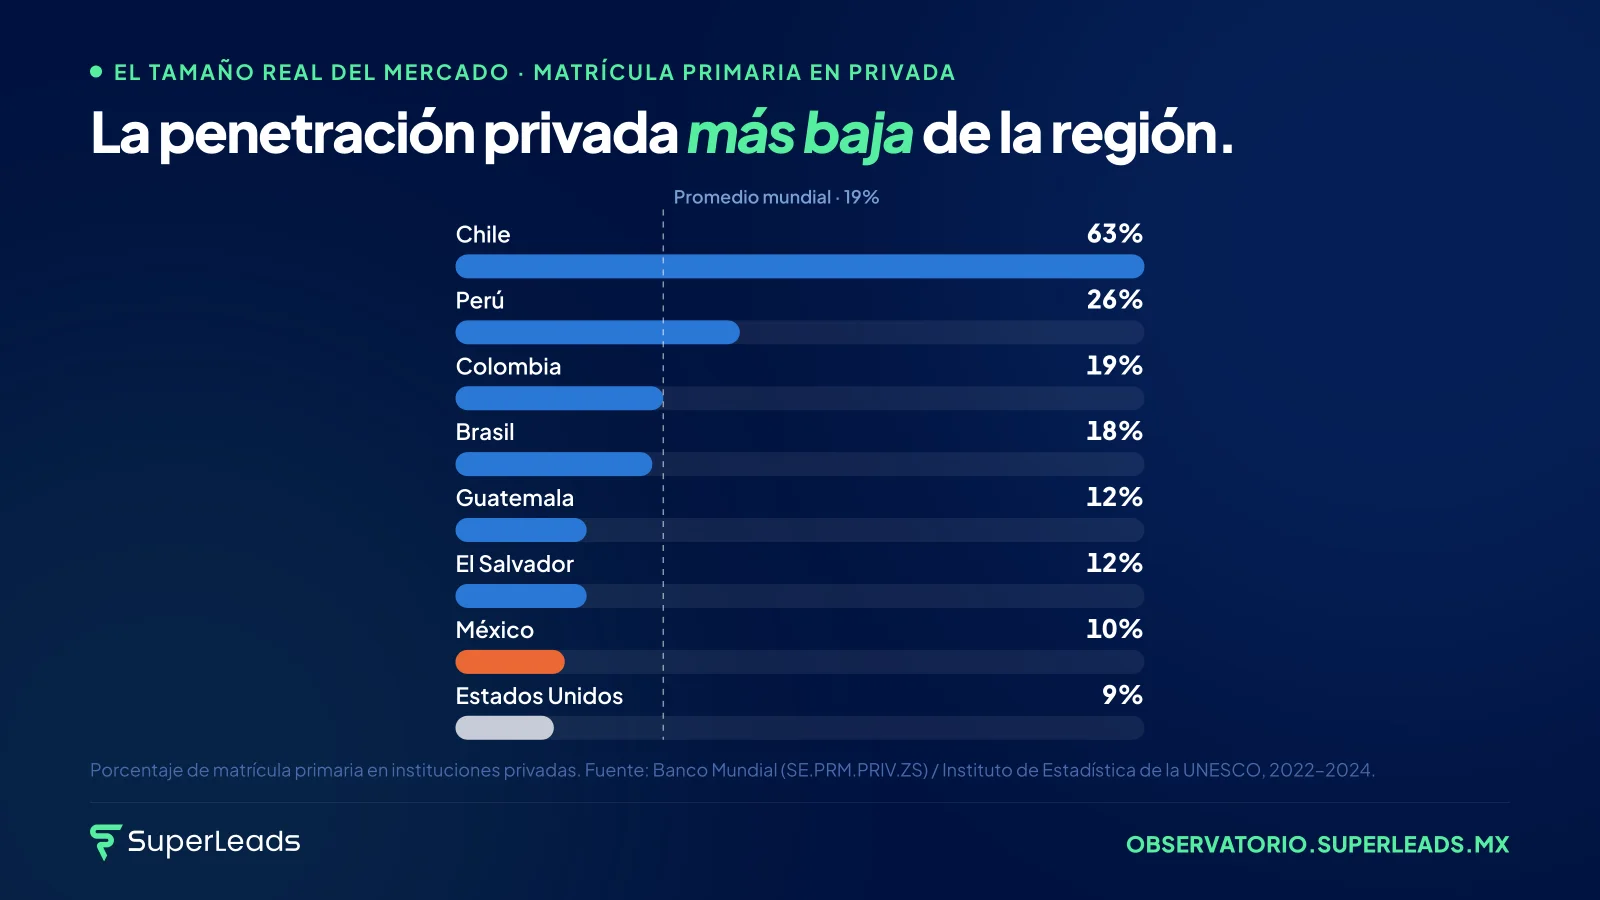
Solo 10 % de los alumnos de México está en una escuela privada. Es la penetración más baja de Latinoamérica, según el Banco Mundial y el Instituto de Estadística de la UNESCO. Chile tiene 63 %. Perú, 26 %. Colombia, 19 %. Brasil, 18 %. Guatemala y El Salvador, 12 %. El promedio mundial es 19 %. México, la segunda economía de la región, con 38 millones de hogares y una de las clases medias urbanas más grandes del continente, está al nivel de Estados Unidos, donde la escuela pública compite con presupuestos de otro planeta.
Cuando un directivo mexicano dice «hay demasiados colegios», los datos responden otra cosa: en México hay demasiado pocas familias en la privada para el tamaño de su economía. La educación privada en México no es un mercado saturado. Es un mercado subdesarrollado. Y un mercado subdesarrollado es, por definición, un mercado por capturar.
2. «Es que la gente no puede pagar»
A esa primera conclusión siempre le sigue la misma objeción. Es una explicación cómoda, porque exime a todos de responsabilidad. También es falsa, y la pirámide socioeconómica lo demuestra.
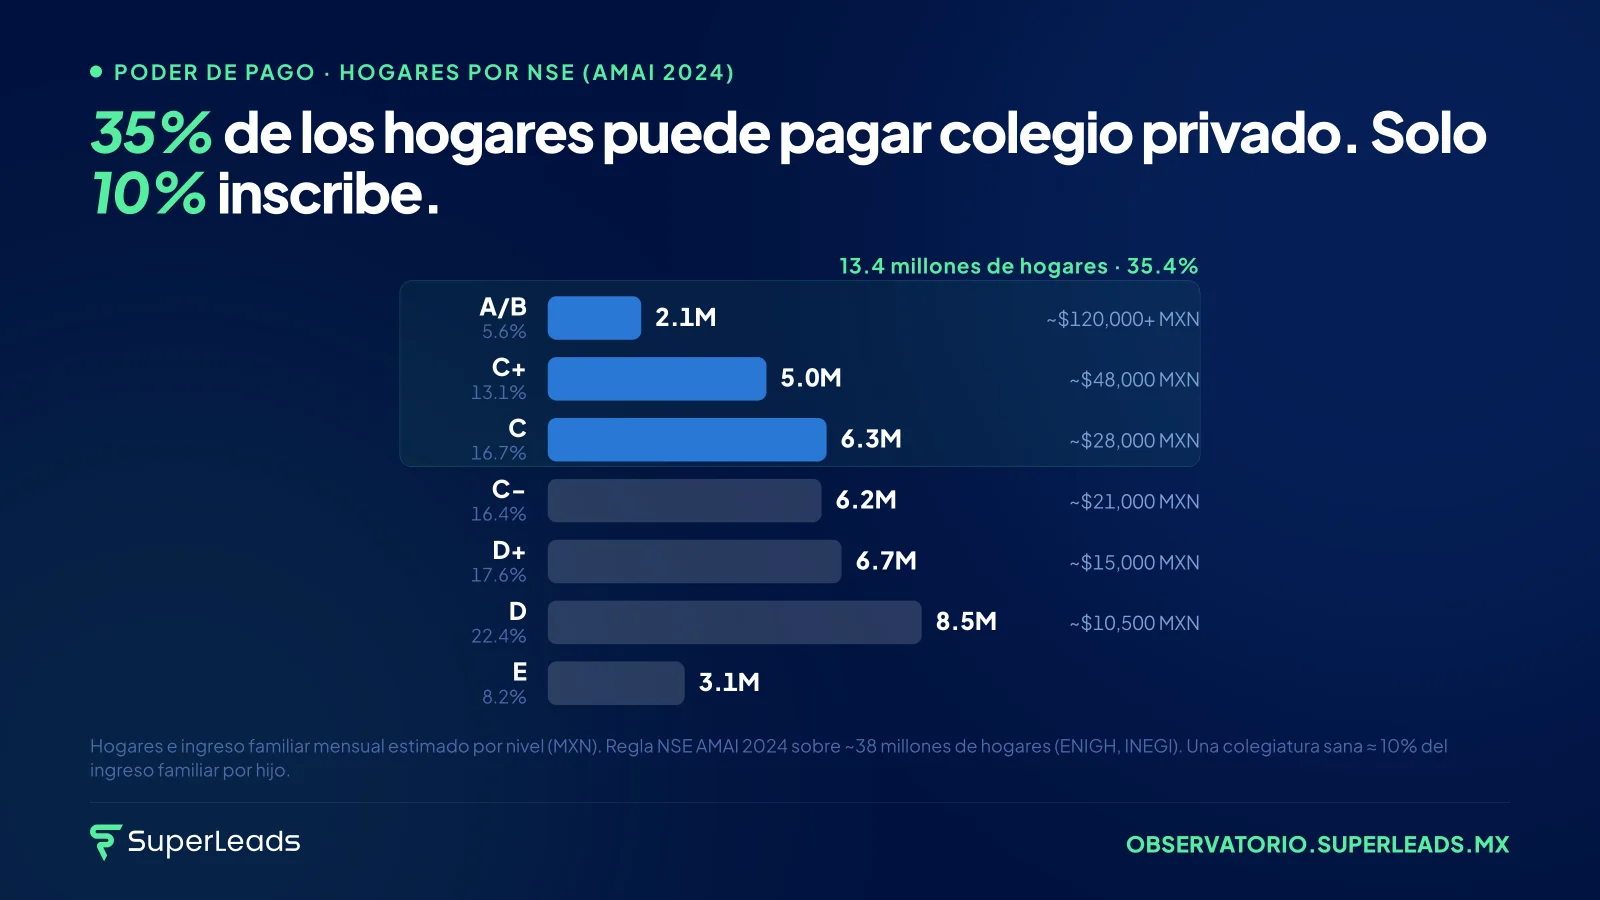
La Regla NSE de la AMAI, el estándar con el que toda la industria de consumo en México segmenta a sus clientes, clasifica los cerca de 38 millones de hogares del país en siete niveles. Los tres superiores son el territorio natural del colegio privado: A/B, 5.6 % de los hogares, unos 2.1 millones de familias con ingresos superiores a $120,000MXN al mes; C+, 13.1 %, unos 5 millones con alrededor de $48,000MXN; y C, 16.7 %, unos 6.3 millones con cerca de $28,000MXN.
Sumados: 13.4 millones de hogares, 35 % del país. Aplicando la regla más aceptada del sector, que una colegiatura sana representa alrededor del 10 % del ingreso familiar por hijo, esos hogares pueden sostener colegiaturas de $2,800 a más de $12,000MXN mensuales. Exactamente el rango en el que opera la inmensa mayoría de los colegios privados del país. Y sin embargo, solo 10 % de la matrícula está en privada.
Léelo de nuevo: en México hay más familias que pueden pagar colegio privado que familias que lo están pagando. Esa brecha es el techo de crecimiento de todo el sector, y está lejísimos.
3. La prueba peruana
Perú desmiente la objeción del dinero con elegancia. Allá, los niveles A y B suman apenas 10.4 % de los hogares, con ingresos muy inferiores a sus equivalentes mexicanos. Y aun así, 26 % de los alumnos peruanos está en privada, porque familias de nivel C, e incluso de nivel D, pagan pensiones de 300 a 600 soles por una razón que no aparece en ninguna encuesta de ingreso: decidieron que la educación pública no era opción para sus hijos, y ajustaron todo lo demás.
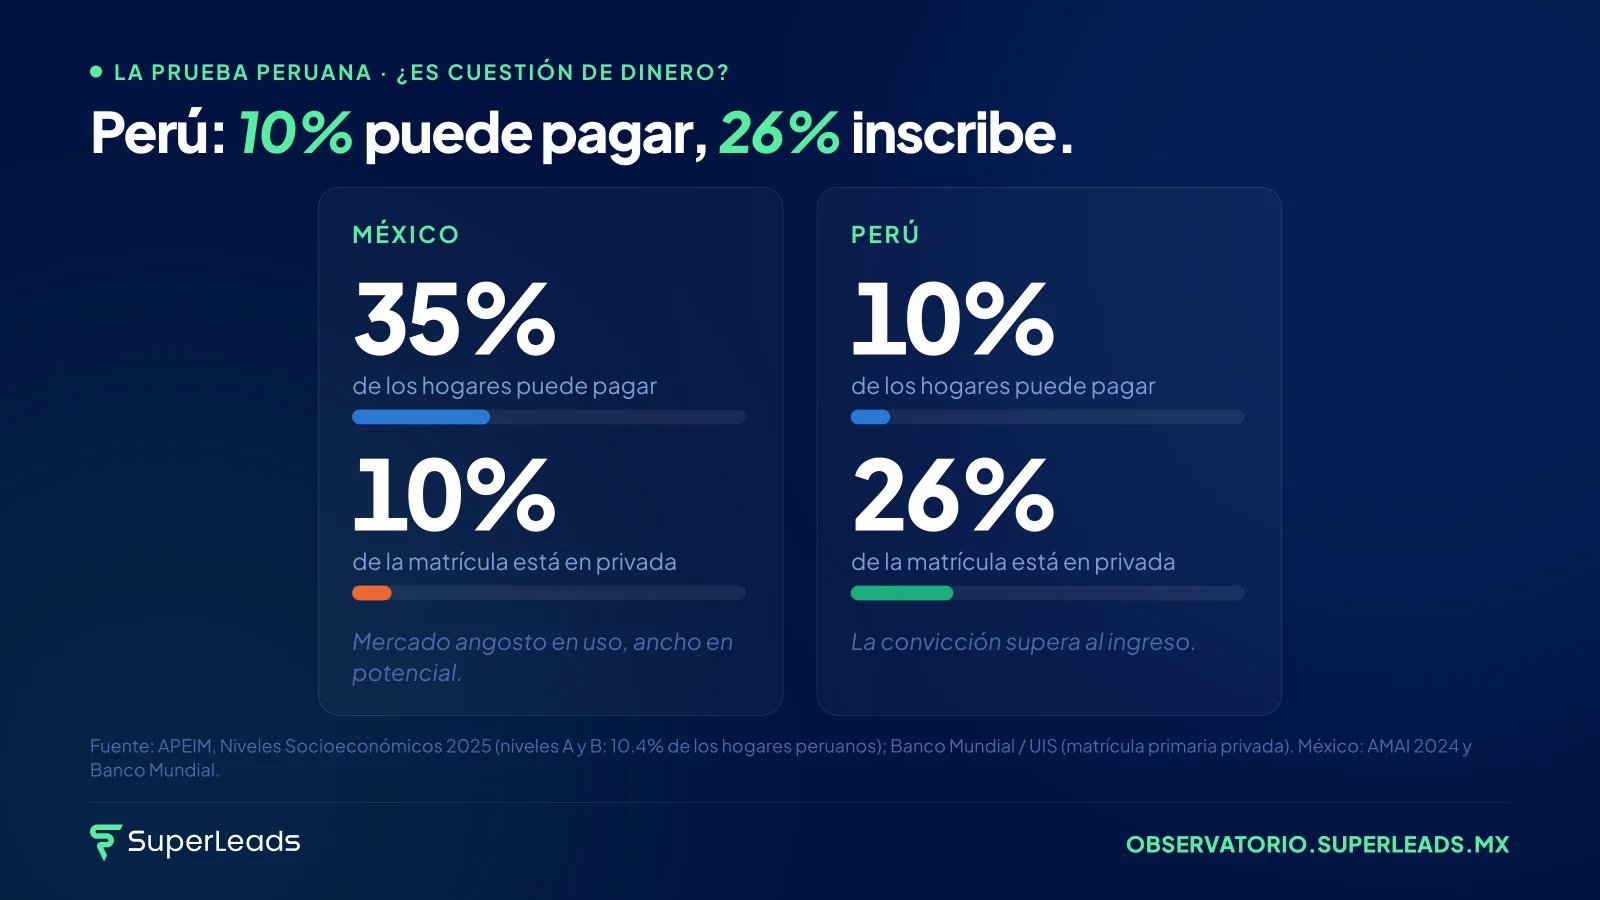
México: 35 % puede pagar, 10 % inscribe. Perú: 10 % puede pagar, 26 % inscribe. La lección peruana es brutal y liberadora a la vez. Cuando una familia cree que la educación de sus hijos lo vale, encuentra cómo pagarla. La pregunta nunca fue si pueden. La pregunta es a quién se la pagan, y por qué a ti o por qué a otro.
4. Un sector más grande y más profesional de lo que parece
Las estadísticas oficiales hablan de 45,000 escuelas privadas de educación básica. El dato está inflado por una razón técnica que cualquier dueño conoce: cada nivel de un plantel genera su propia clave de centro de trabajo, así que un colegio con kínder, primaria y secundaria aparece tres veces. Corrigiendo ese efecto, el universo real es de unos 20,000 planteles privados que atienden a unos 5.2 millones de alumnos. Eso da 260 alumnos por colegio, el segundo promedio más alto de la región.
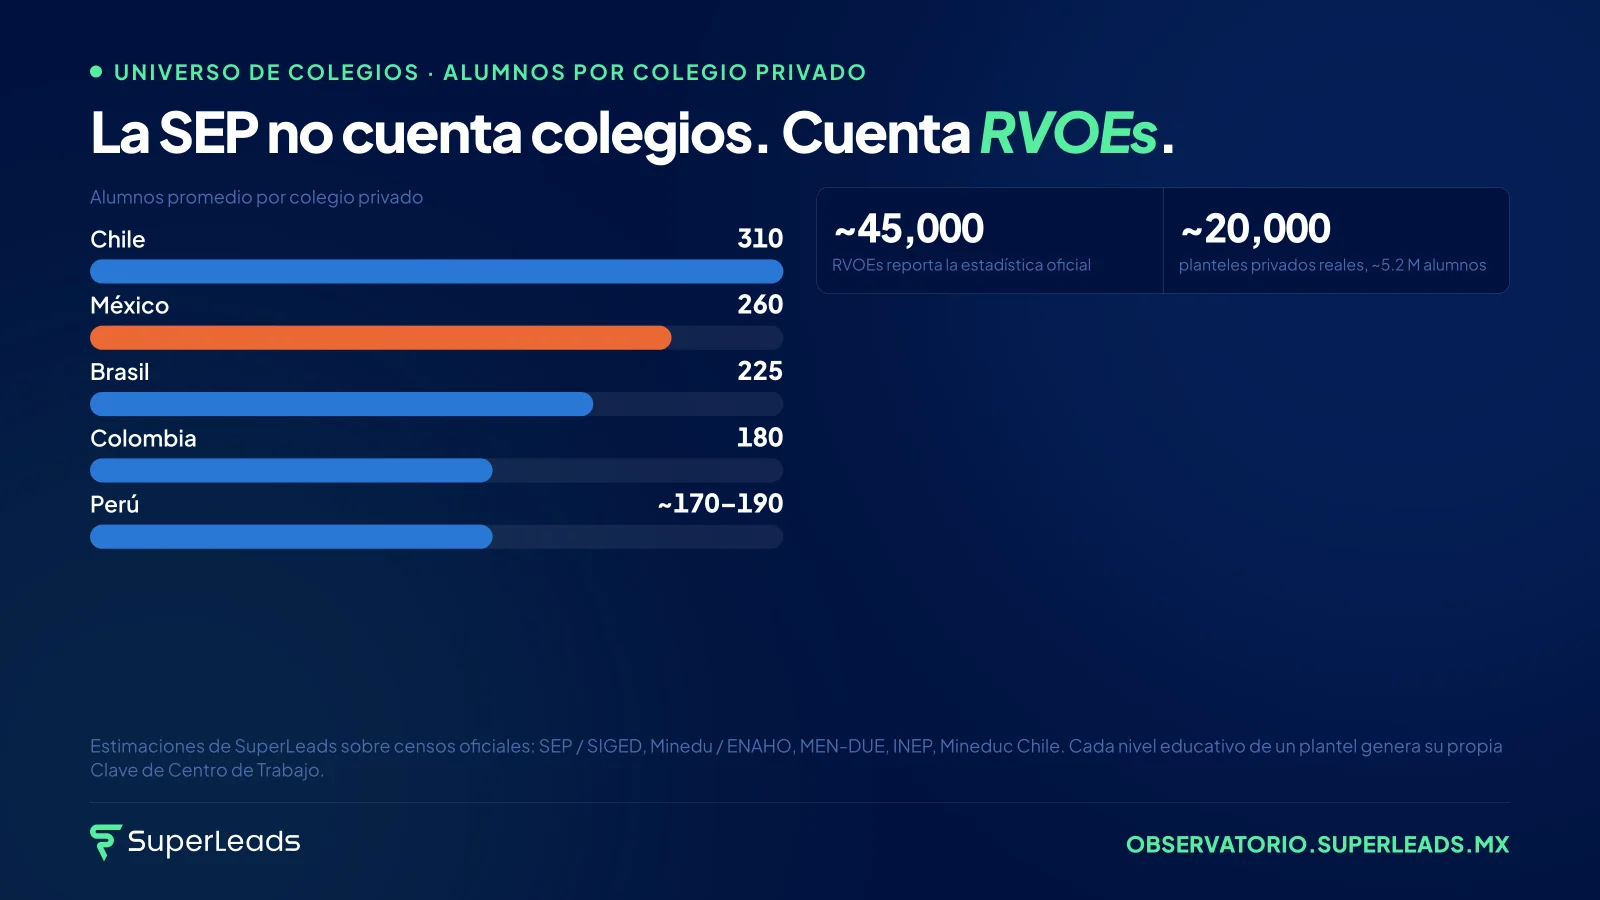
No es una escuelita de supervivencia. Es una operación de 260 familias, con facturación anual de varios millones de pesos, nómina docente profesional y dos o tres niveles educativos funcionando en paralelo. Y esa última frase esconde la complejidad que define al sector: dos o tres niveles significan dos o tres procesos de captación simultáneos, que en la mayoría de los colegios atiende la misma persona que además contesta el teléfono y organiza el festival.
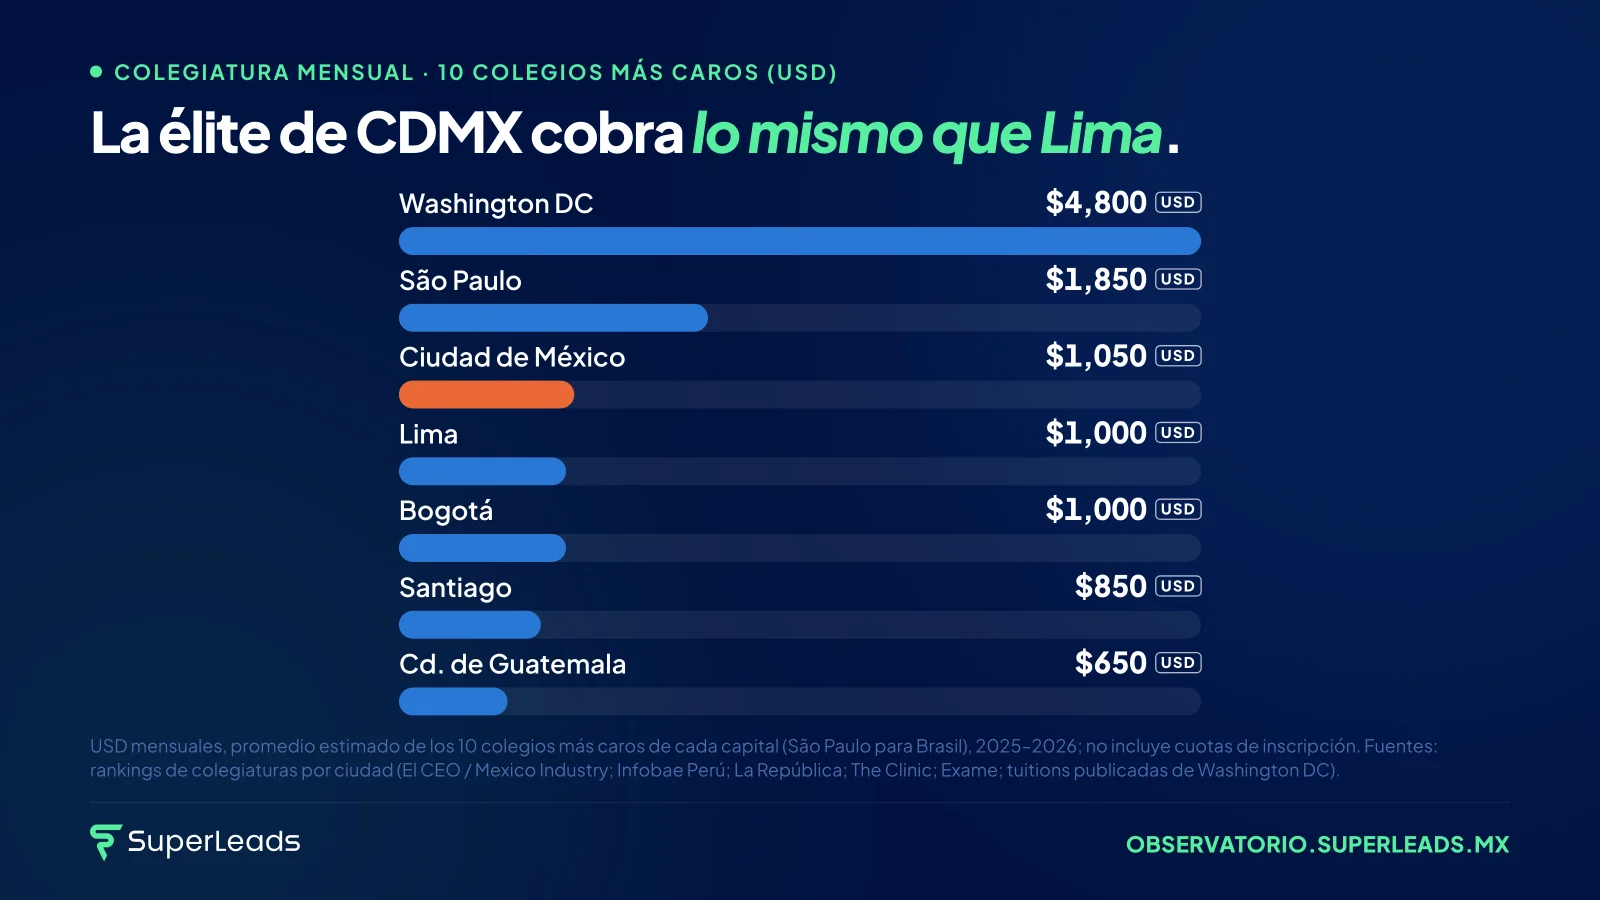
En el extremo alto, el premio se mide con precisión. Los diez colegios más caros de la Ciudad de México cobran $1,050USD al mes en promedio. Lo mismo que los de Lima y Bogotá, en una economía mayor, y lejos de São Paulo ($1,850USD) o Washington DC ($4,800USD). Ni siquiera el segmento premium mexicano ha alcanzado el precio que su mercado podría sostener. Tiene margen en volumen y en precio: un lujo que muy pocas industrias pueden presumir.
Y la demografía empuja a favor. Querétaro recibe cada año miles de familias de clase media alta que migran desde la Ciudad de México. Mérida es el imán de la seguridad. Cancún y la Riviera Maya tienen la demografía más joven del país. La periferia industrial de Monterrey, con el nearshoring, recibe familias con ingreso formal y urgencia de decidir colegio en semanas. En todas esas plazas llegan las familias más fáciles de inscribir de todo el mercado: no están evaluando si cambiarse de colegio, necesitan uno ya.
5. Entonces, ¿por qué los colegios no están llenos?
Con ese contexto, todos los colegios privados de México deberían estar llenos. Y la institución mediana de nuestro corte de octubre opera al 46 % de su capacidad. Las dos cosas no pueden ser ciertas si el problema fuera el mercado. Una de las dos explicaciones está equivocada, y los datos dicen cuál.
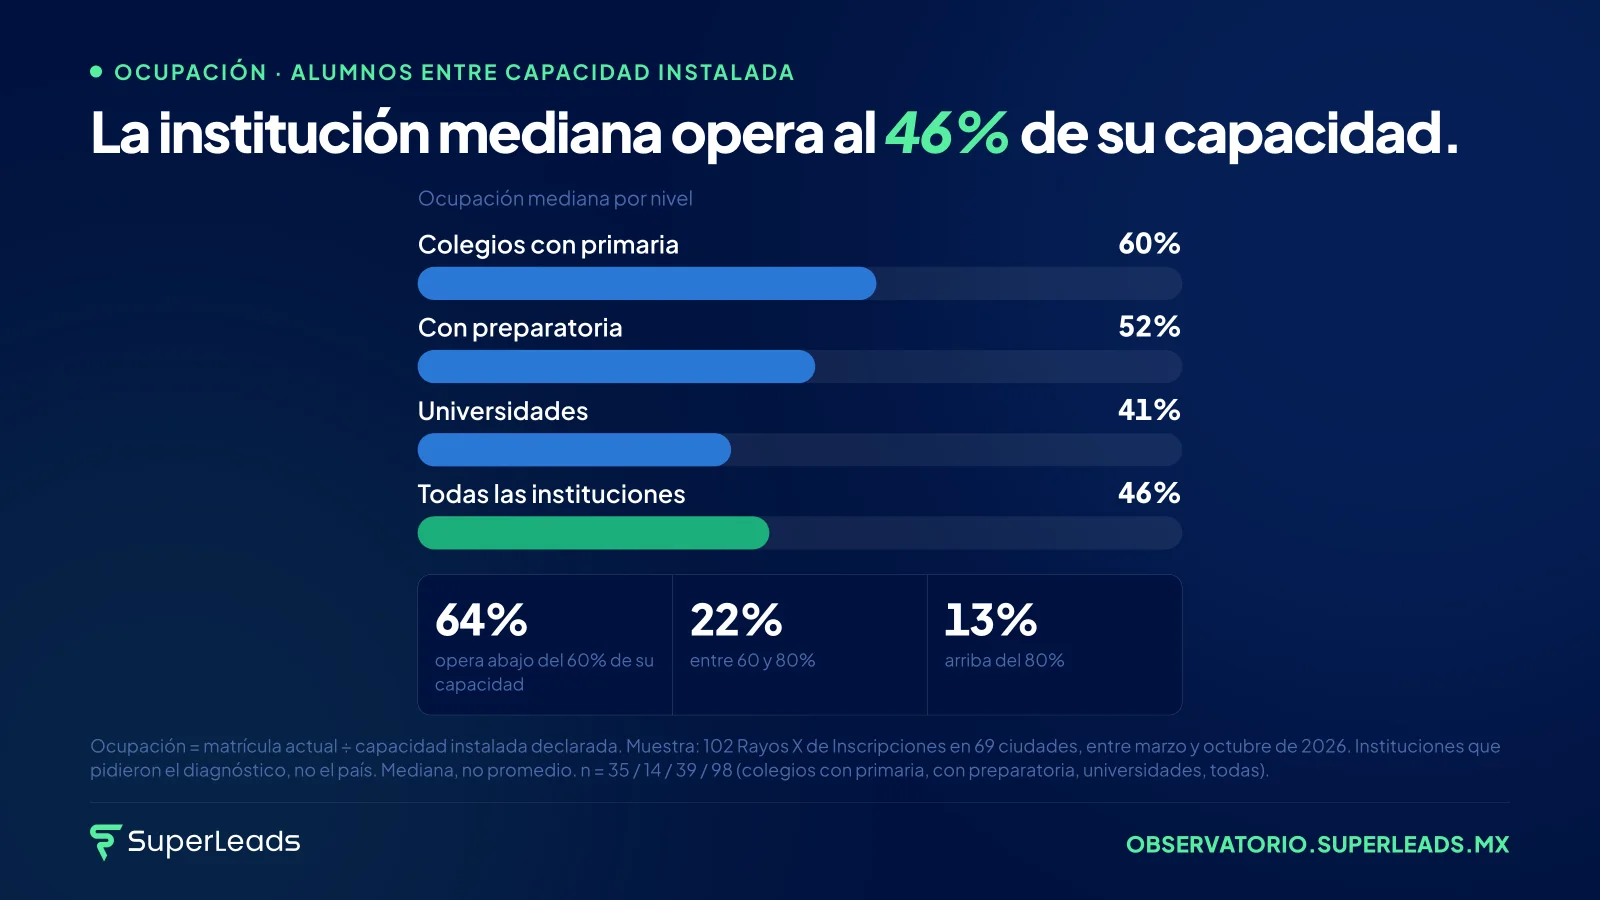
Un colegio con lugares disponibles en un mercado con demanda disponible no tiene un problema de mercado. Tiene un problema de proceso. Y el problema de proceso tiene una anatomía que he visto repetirse en cientos de diagnósticos con variaciones mínimas. Las familias sí llegan: 8 prospectos al día en la institución mediana. Lo que decide el ciclo escolar es lo que pasa en las horas y días siguientes.
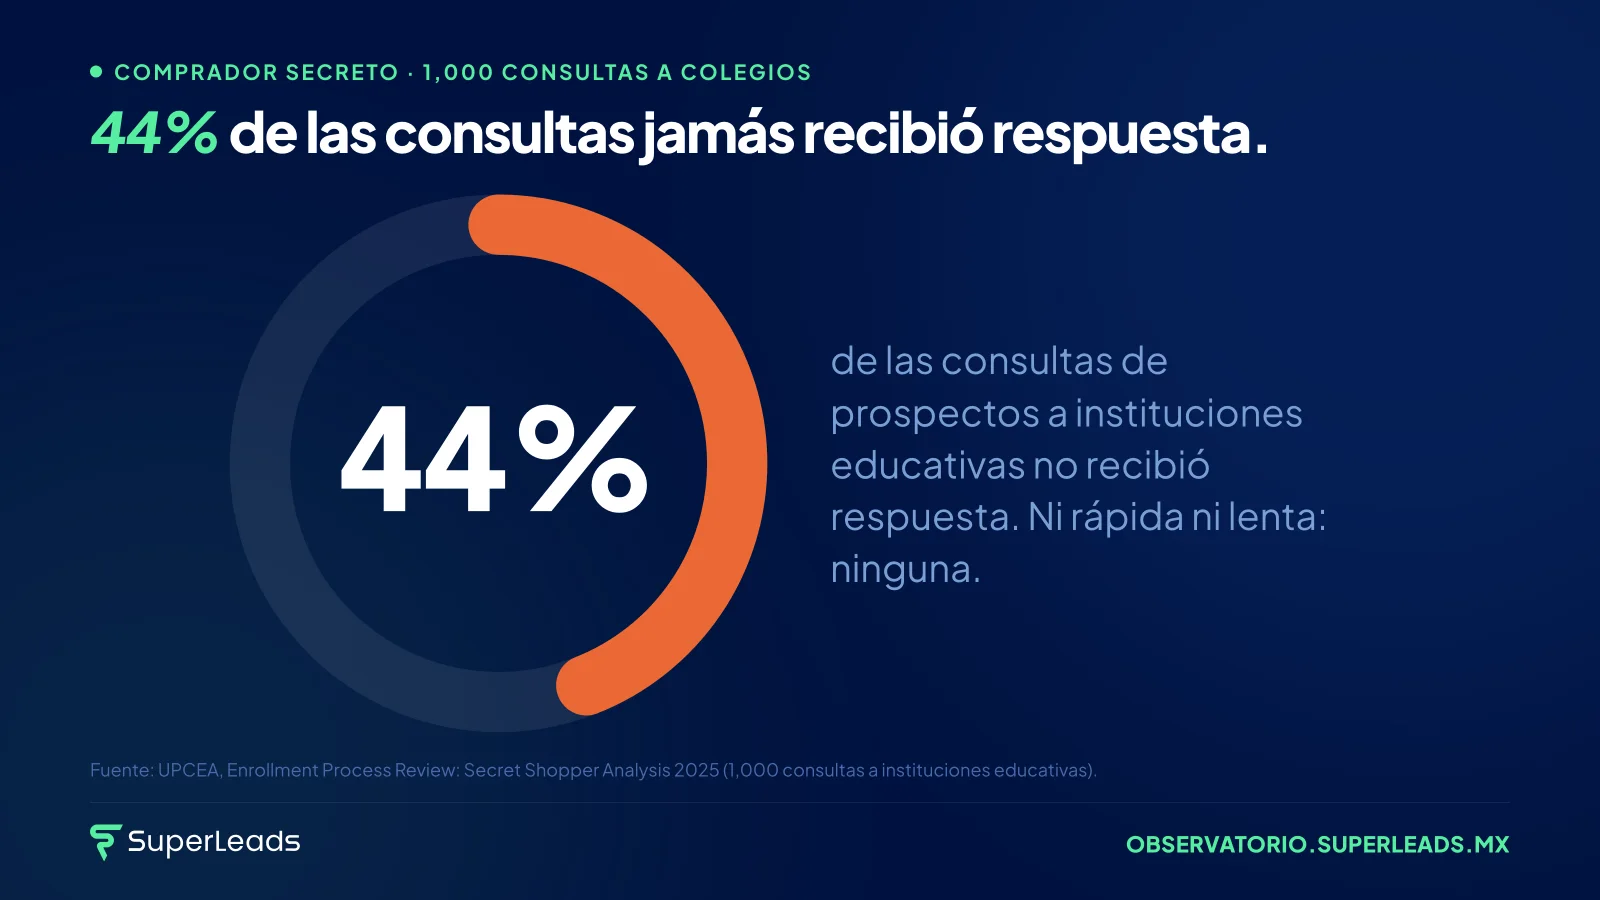
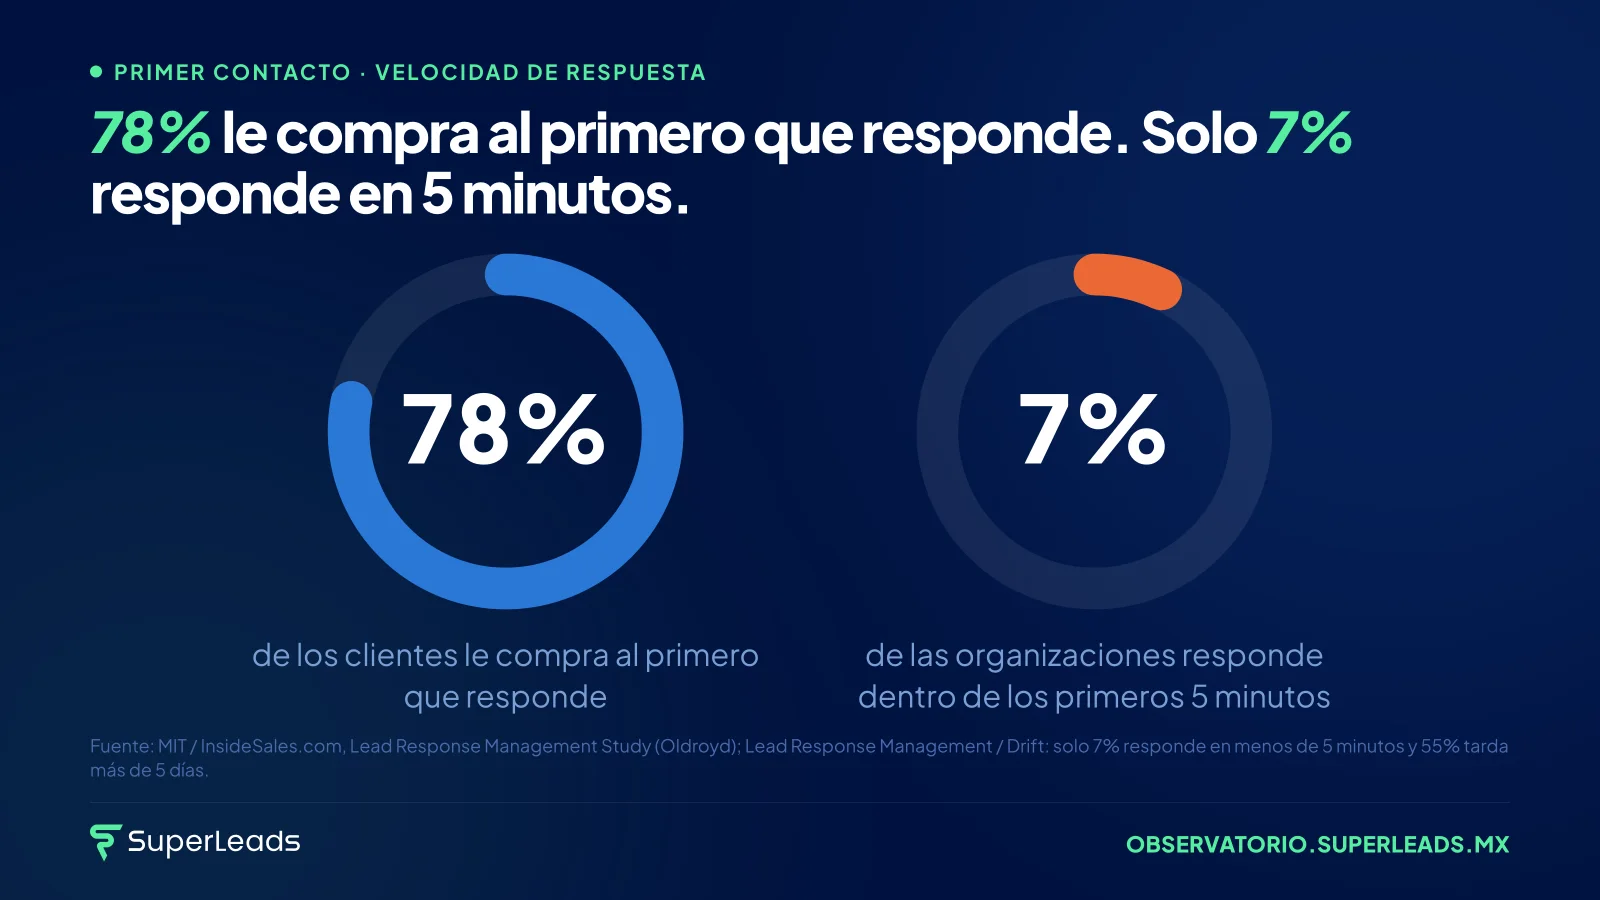
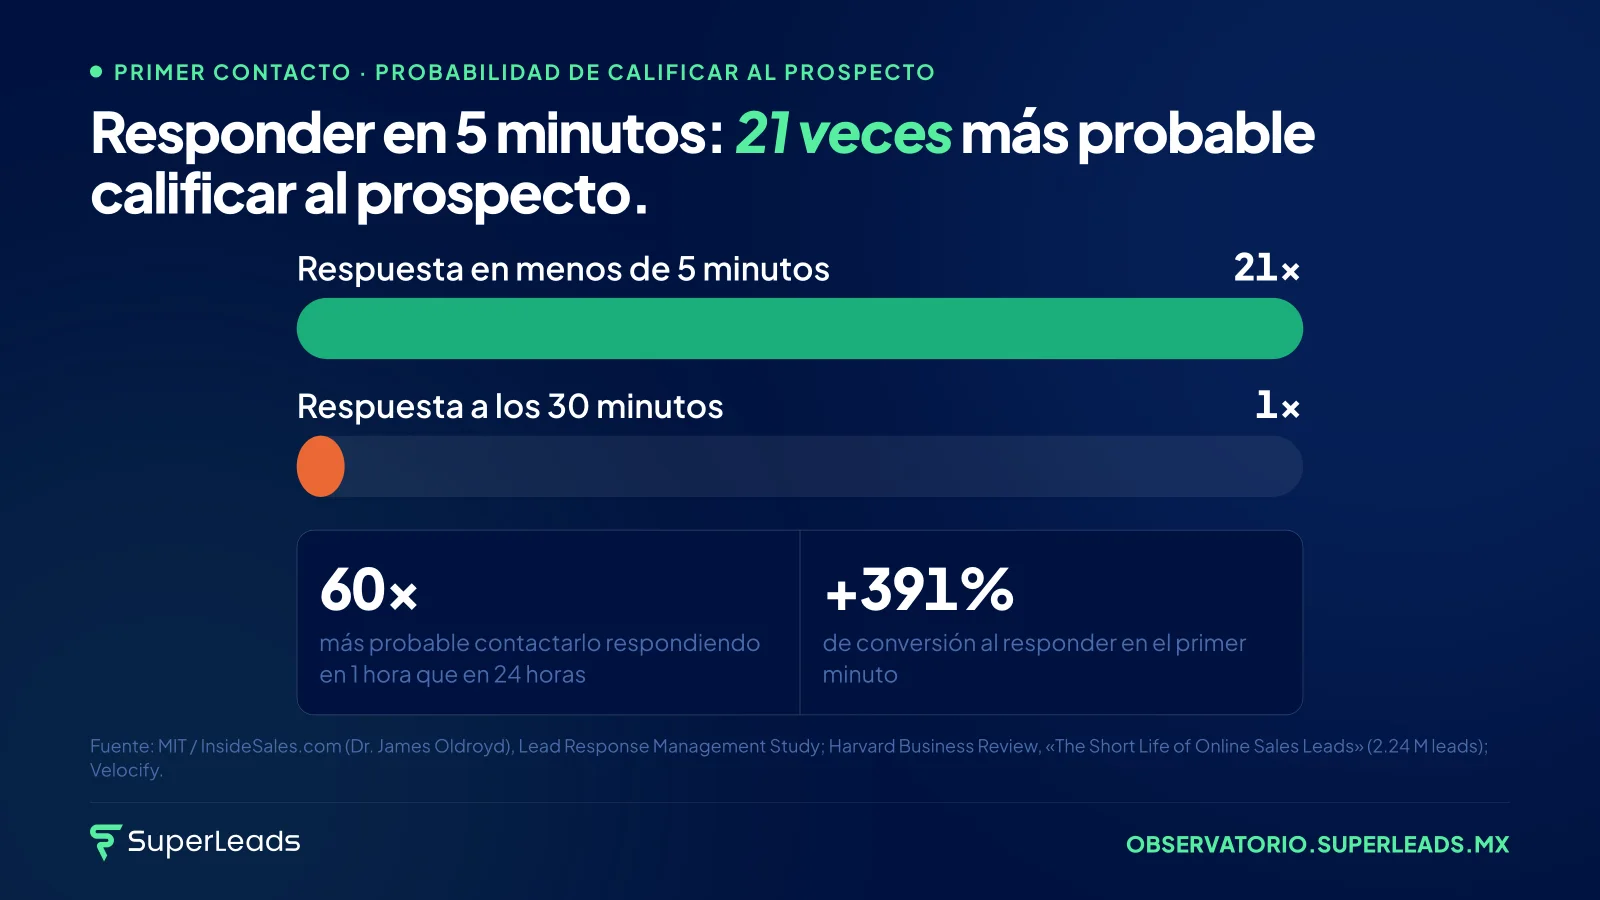
Los datos de comportamiento de las familias son contundentes. En un estudio con 1,000 consultas a instituciones educativas, 44 % jamás recibió respuesta. 78 % de las familias le compra al primero que responde, y solo 7 % de las organizaciones contesta en los primeros cinco minutos. Responder en cinco minutos hace 21 veces más probable calificar al prospecto que hacerlo a los treinta.
Y la familia investiga cuando el colegio está cerrado: 93 % está conectada entre las 9 de la noche y la medianoche, y 71 % descarta un colegio con menos de 3 estrellas en Google. La decisión toma seis meses y la mitad ocurre sin que el colegio se entere. El colegio compite en un horario y en un canal que no son los suyos, y quien aparece con una respuesta se queda con la cita.
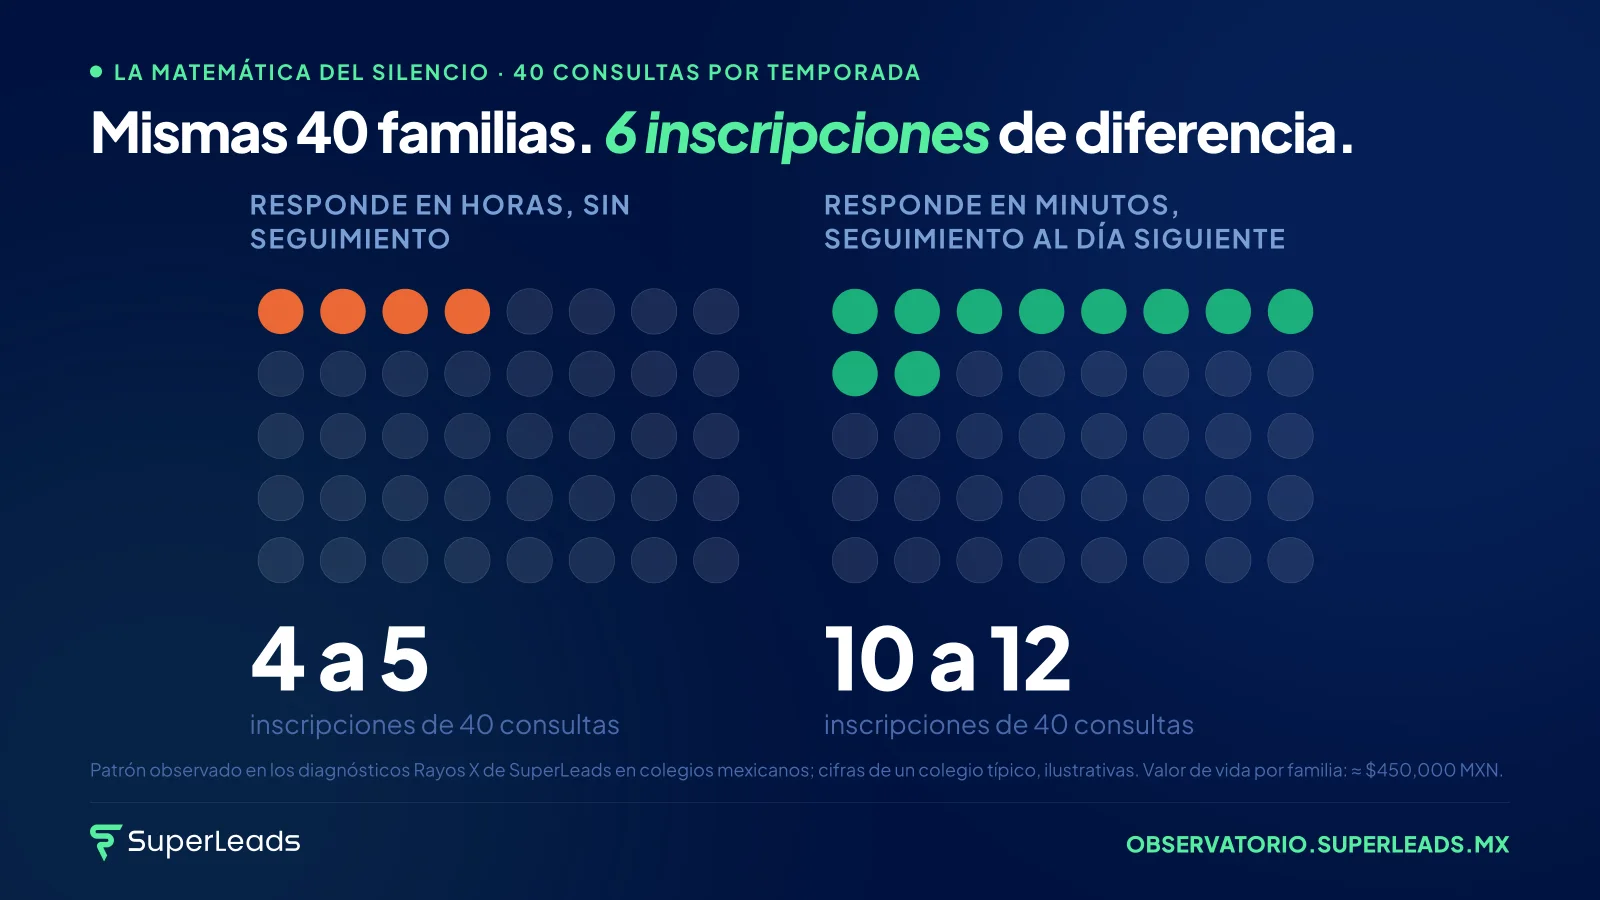
Ponle número. Con una colegiatura de $4,500MXN, seis años de permanencia y la probabilidad de hermano que todo director conoce, cada familia inscrita vale alrededor de $450,000MXN. Con las mismas 40 consultas, el colegio que responde en horas inscribe 4; el que responde en minutos, 10. La diferencia son 6 familias: $2.7 millonesMXN de valor de vida por temporada. No se pierden por falta de demanda, ni de prestigio, ni de publicidad. Se pierden por velocidad.
La inscripción perdida casi nunca es una familia que dijo que no. Es una familia que dijo que sí con su interés, y se quedó en el camino por el silencio.
6. La responsabilidad
Aquí quiero cambiar de tono, porque este artículo no es un reproche. Los dueños de colegio que conozco trabajan muchísimo. Invierten en publicidad, renuevan la página, abren redes, capacitan a su gente. Y hacen algo que pocas industrias hacen: reinvierten. No conozco mejor dinero que el que le queda al dueño de un colegio, porque casi todo regresa a la escuela. Están picados, mejorando el laboratorio, el inglés, la cancha, la capacitación. Es gente apasionada por educar.
Por eso es correcto y es sano que su modelo de negocio opere al máximo. Un colegio rentable es un colegio que puede reinvertir, pagar mejor a sus maestros y sostener la calidad que promete. Y si el sistema de inscripciones no opera al máximo, automáticamente el activo y la rentabilidad del colegio tampoco. La matrícula no es una meta que se persigue cada agosto: es un activo que se compone. Las familias bien inscritas permanecen más años, las que permanecen recomiendan, y cada ciclo construye sobre el anterior.
La educación pública, hoy, no está funcionando. Ojalá en algún futuro funcione, y lo digo con sinceridad. Pero con los pies en la tierra, cada niño que entra a un buen colegio privado sale de la estadística del 66 %, del 86 % sin maestro de inglés, de los paros de junio. Eso es lo que hace un dueño de colegio cuando llena un salón. Por eso digo que tienen que ser más ambiciosos: no por ellos, por el país. Y lo mejor de todo es que pueden crecer enormemente sin moverle un alumno a nadie. Con 13.4 millones de hogares que pueden pagar y 10 % de penetración, cada familia que cruza de la pública a la privada es mercado nuevo, que no existía para nadie. El colegio que aprende a convertir a esas familias no está peleando el pastel. Está horneando uno más grande.
7. Cómo se hace: modelo, sistema, escala
Lo que necesitan los colegios no es más vocación ni más esfuerzo. Es saber venderse, y venderse bien es un sistema, no una temporada. El orden que he visto funcionar es siempre el mismo.
- Primero se revisa el modelo de negocio. Capacidad, matrícula, colegiatura, permanencia, valor de vida de un alumno, costo por alumno nuevo. Son diez números, y la mayoría de los colegios no los tiene a la mano. Sin ellos, cualquier decisión comercial es una corazonada.
- Luego se parametriza el sistema de inscripciones. Cada etapa del embudo con un responsable, un tiempo máximo de respuesta y una conversión medida. Cada prospecto trazado desde el primer mensaje hasta la firma, sin depender de la memoria de nadie. El cuello de botella se ve en un tablero, no se descubre en agosto.
- Y con eso se escala. El mismo número de familias interesadas produce más alumnos inscritos. El sistema no cambia cuántas familias llegan, eso lo hace la publicidad. Cambia cuántas se quedan, y eso ningún presupuesto de publicidad lo puede comprar.
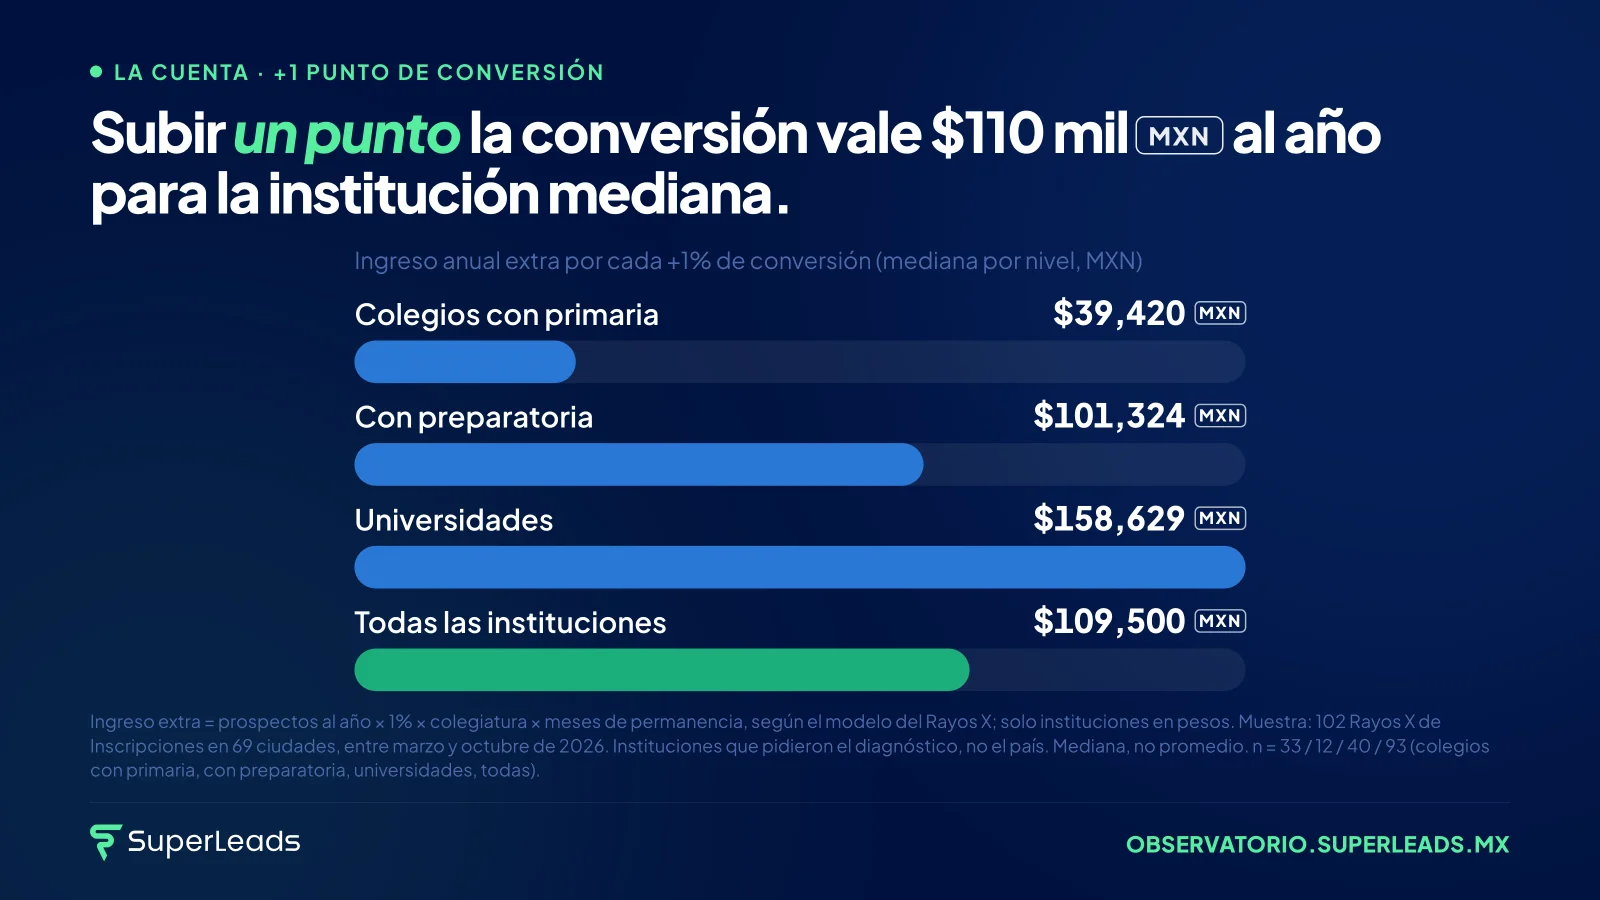
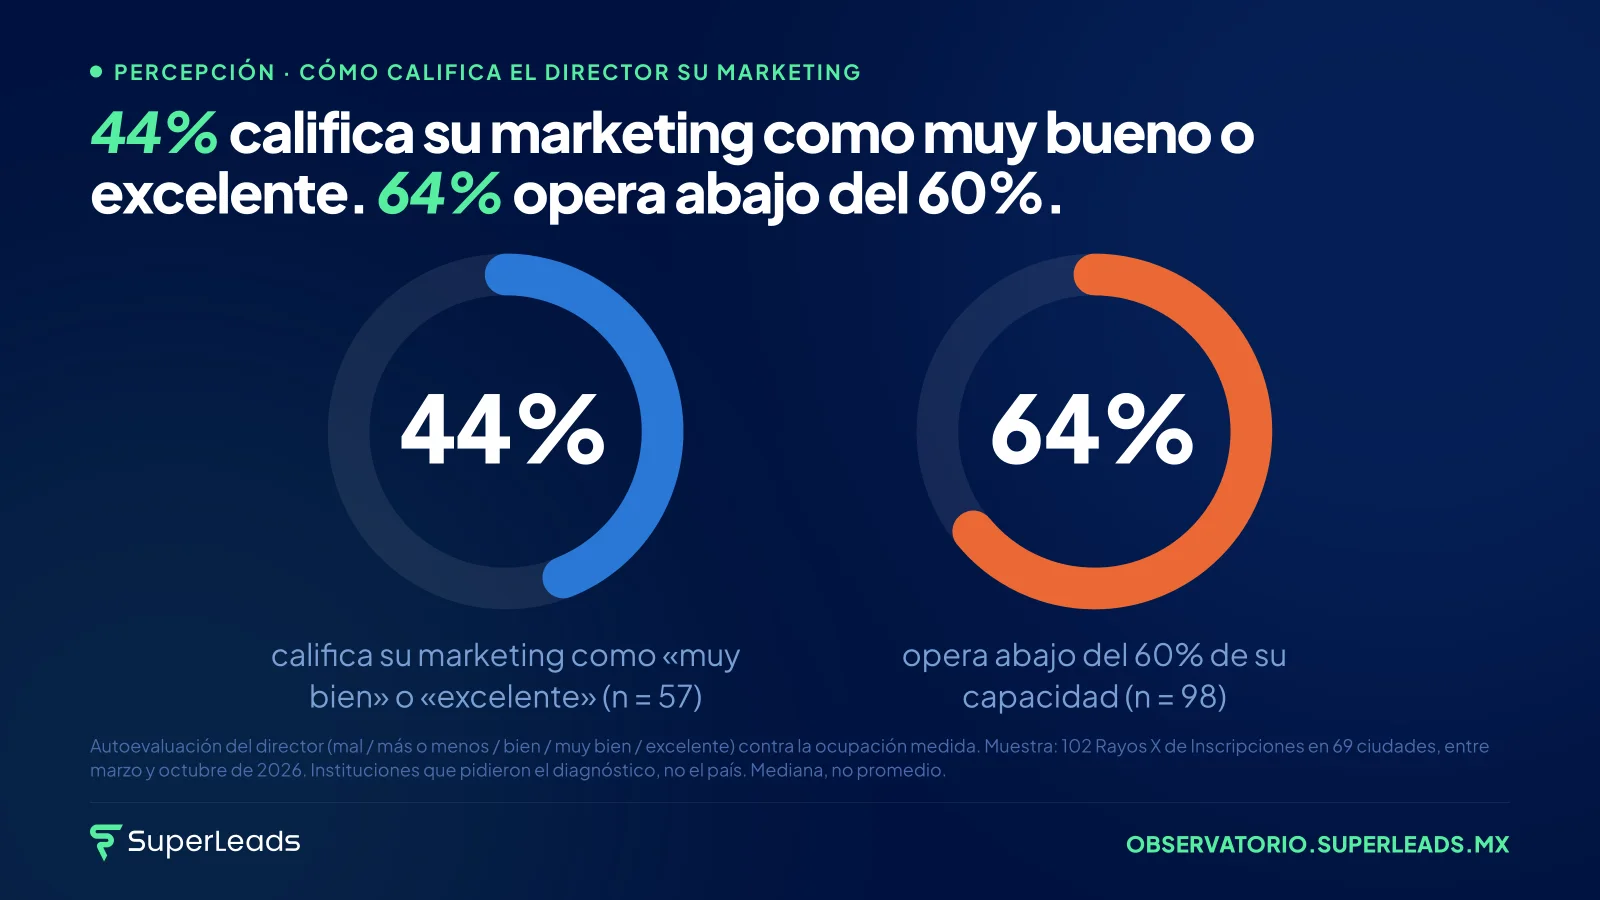
En el corte de octubre, subir un solo punto la conversión vale $109,500MXN al año para la institución mediana. Es el crecimiento más barato que existe, porque las familias ya llegaron. Y la brecha entre lo que el director cree y lo que mide (44 % califica su marketing de muy bueno mientras 64 % opera abajo del 60 % de ocupación) es la primera cosa que se cierra cuando los números están sobre la mesa.
Cierre
El mercado ya hizo su parte. Las familias existen, el poder de pago existe, la demografía empuja y la oferta tiene espacio. La parte que falta no ocurre en el mercado: ocurre dentro de cada institución, en el tramo silencioso entre el primer «buenas tardes, quisiera informes» y la firma de la inscripción.
La vida es más fácil cuando tienes tecnología, metodología, soporte y estrategia implementados en tu institución educativa. No porque te quiten trabajo, sino porque dejan de depender de la memoria, del teléfono de una persona y de la suerte de la temporada. A eso me dedico en SuperLeads, y es lo que hacemos en cada Rayos X de Inscripciones: en una sesión, poner los números del colegio como tienen que estar y ver, por fin, dónde está la fuga, qué la provoca y qué corregir primero.
Si diriges un colegio, te pido una sola cosa después de leer esto: sé más ambicioso. El país te necesita lleno. Y si quieres platicarlo conmigo, escríbeme: ricardo@superleads.mx.
Fuentes
Banco Mundial, matrícula primaria privada (indicador SE.PRM.PRIV.ZS); UNESCO UIS, matrícula por tipo de sostenimiento; AMAI, Regla NSE 2024; INEGI, ENIGH; APEIM, Niveles Socioeconómicos 2025 (Perú); SEP / SIGED, catálogo de centros de trabajo y RVOE; Minedu Perú, INEP Brasil, Mineduc Chile, MEN Colombia, NCES; rankings de colegiaturas 2025-2026 de CDMX, Lima, Bogotá, Santiago, São Paulo, Guatemala y Washington DC; IMCO, Índice de Competitividad Urbana 2026; CONAPO, ONU-Habitat; UPCEA, Enrollment Process Review: Secret Shopper Analysis 2025 (1,000 consultas a instituciones educativas); MIT / InsideSales.com, Lead Response Management Study (James Oldroyd); Harvard Business Review, «The Short Life of Online Sales Leads»; Asociación de Internet MX, Estudio de Hábitos de Usuarios de Internet en México; BrightLocal, Local Consumer Review Survey 2024-2026; Northwestern University / Spiegel Research Center; Shortway, Marketing para escuelas privadas, Guía 2026; Think with Google / SEMrush; SuperLeads, corte Rayos X de Inscripciones del 29 de octubre de 2026 (102 instituciones, 69 ciudades). Estimaciones de planteles físicos y promedios por colegio elaboradas por SuperLeads a partir de censos oficiales. Metodología completa a solicitud: ricardo@superleads.mx.
Observatorio SuperLeads · 30 de octubre de 2026